


|
Lấy Âm thanh Trinity Người chơi đã sẵn sàng...
|
Những người mua nhà lần đầu thường có xu hướng chọn căn hộ chung cư và nhà riêng, nhưng nhà di động cũng là một lựa chọn khác cần xem xét.
Việc mua nhà di động khác hẳn so với mua nhà đất, về cơ bản bạn cần thuê một chuyên gia để hướng dẫn bạn trong suốt quá trình. Lawrence Gillen, chuyên gia về nhà di động và nhà môi giới bất động sản tại BRG Real Estate, cho biết bạn cần nhìn nhận mọi thứ theo một cách khác khi mua nhà di động.
“Đây không hẳn là một khoản đầu tư mà đúng hơn là mua một chỗ ở cho mình,” ông nói, nhấn mạnh rằng bạn thực sự đang mua sự an toàn về nhà ở với giá thấp hơn một chút so với căn hộ chung cư hoặc nhà riêng.
Vậy chúng ta hãy cùng xem sự khác biệt giữa hai hình thức mua nhà này. Để so sánh, tôi sẽ tập trung vào căn hộ chung cư so với nhà di động.
Điểm khác biệt lớn đầu tiên là căn hộ chung cư là bất động sản, còn nhà di động là tài sản cá nhân. Nói một cách đơn giản, bất động sản gắn liền với đất đai, còn khi mua tài sản cá nhân như nhà di động, bạn mua phần cấu trúc và thuê đất.
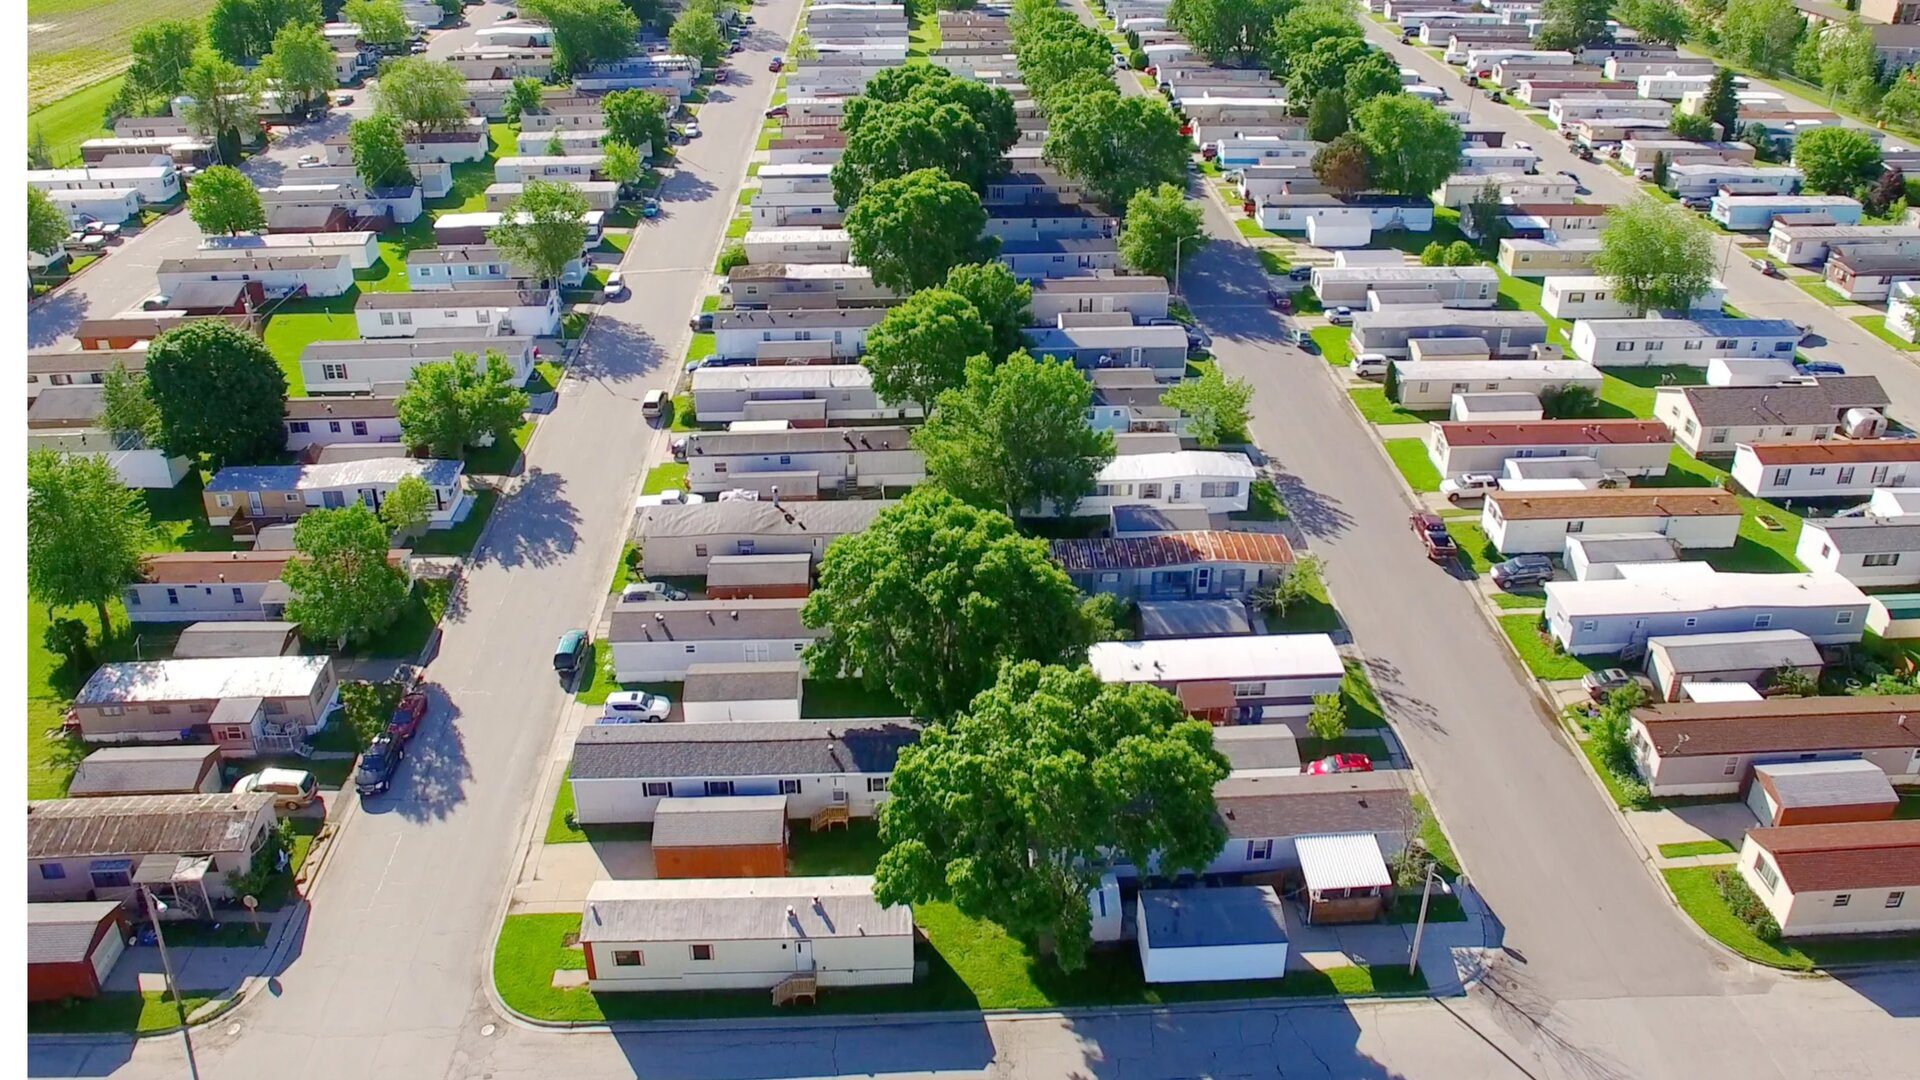
Một điểm khác biệt lớn nữa là nhà di động không chung tường với nhà hàng xóm và không có nhà ở trên hoặc dưới. Hầu hết các nhà di động cũng có hiên nhà và một khoảng không gian xanh rộng rãi để làm vườn. Ngoài ra, hầu hết các nhà di động đều có chỗ đậu hai xe ngay cạnh nhà, trong khi chỗ đậu xe cho căn hộ chung cư có thể không thuận tiện như vậy.
Giờ chúng ta hãy cùng xem xét kỹ hơn về khả năng chi trả và phương án tài chính bằng cách so sánh nhà di động và căn hộ chung cư. Mặc dù việc mua nhà di động thường đòi hỏi vốn đầu tư ban đầu thấp hơn so với căn hộ chung cư, nhưng phương án tài chính lại khác biệt đáng kể.
Khác với người mua căn hộ chung cư, người mua nhà di động phải đối mặt với các lựa chọn vay vốn hạn chế hơn, với số lượng tổ chức cung cấp tài chính ít hơn và lãi suất thường cao hơn khoảng 2% so với các khoản vay thế chấp truyền thống. Hơn nữa, các chương trình hỗ trợ người mua nhà lần đầu thường không áp dụng cho việc mua nhà di động, trong khi các chương trình này dễ tiếp cận hơn đối với người mua căn hộ chung cư và có thể giảm bớt rào cản gia nhập thị trường.
Ngoài những khác biệt này, việc đủ điều kiện cư trú trong khu nhà di động thường đòi hỏi phải đáp ứng các yêu cầu thu nhập nghiêm ngặt, với hầu hết các khu nhà quy định rằng thu nhập hộ gia đình hàng tháng phải ít nhất gấp ba lần tổng chi phí thuê đất và trả góp khoản vay. Ngược lại, việc sở hữu căn hộ chung cư thường liên quan đến việc đủ điều kiện vay thế chấp và đáp ứng bất kỳ yêu cầu nào của hội chủ nhà, nhưng hiếm khi bao gồm việc xác minh thu nhập thường xuyên ở cấp cộng đồng. Sự so sánh này không chỉ làm nổi bật chi phí đầu tư thấp hơn để sở hữu nhà di động, mà còn cả cấu trúc tài chính và điều kiện đủ điều kiện riêng biệt và đôi khi khắt khe hơn liên quan đến chúng.
Gillen đã tính toán một vài con số để so sánh. Có nhiều yếu tố khác có thể ảnh hưởng đến quyết định mua hàng, nhưng điều này sẽ giúp bạn hiểu rõ hơn về sự khác biệt.
Việc mua một căn nhà di động ba phòng ngủ, ba phòng tắm với diện tích khoảng 1,731 feet vuông (khoảng 160 mét vuông) có giá 595,000 đô la có thể diễn ra như sau: khoản trả trước 20% là 119,000 đô la, với khoản vay 476,000 đô la trong 25 năm, thuế bất động sản 200 đô la mỗi tháng, bảo hiểm 150 đô la mỗi tháng và tiền thuê đất hàng tháng là 1,244 đô la. Tổng cộng, bạn sẽ phải chi trả 5,752 đô la.
Ngược lại, một căn hộ chung cư cùng kích thước sẽ có giá mua là 900,000 đô la, và với mức trả trước 20%, khoản tiền đặt cọc của bạn sẽ cần là 180,000 đô la. Giả sử bạn có thể vay thế chấp cố định 30 năm với lãi suất 7.5%, khoản thanh toán hàng tháng của bạn sẽ là 5,035 đô la. Thuế bất động sản sẽ cao hơn một chút, có lẽ khoảng 750 đô la một tháng, và bạn có thể tính thêm khoảng 850 đô la một tháng cho phí quản lý chung cư. Bảo hiểm cũng có thể được mua với giá khoảng 150 đô la một tháng. Vì vậy, khi mua một căn hộ chung cư, gánh nặng hàng tháng của bạn sẽ tăng thêm 1,000 đô la, và có thể bạn sẽ phải đặt cọc thêm 61,000 đô la.
Xin lưu ý rằng các ví dụ số liệu nêu trên chỉ mang tính chất minh họa. Trên thực tế, các yếu tố như giá cả, lãi suất, yêu cầu trả trước và điều khoản vay có thể khác nhau tùy thuộc vào vị trí và điều kiện thị trường cụ thể.
Mặc dù nhà di động có thể không phải là lựa chọn phù hợp cho tất cả mọi người, nhưng điều quan trọng cần biết là nó có thể là lựa chọn phù hợp với một số người. Giảm khoản thanh toán hàng tháng trong khi vẫn đảm bảo được sự ổn định về chỗ ở có thể là một sự đánh đổi đáng để xem xét. Nhà di động có tiềm năng tăng giá, nhưng thường không với tốc độ tương tự như bất động sản cố định. San Jose có nhiều khu nhà di động đẹp và được bảo trì tốt với nhiều tiện nghi để bạn lựa chọn.
Neil Collins, cộng tác viên chuyên mục của tờ San José Spotlight, là Giám đốc điều hành của Hiệp hội Môi giới Bất động sản Quận Santa Clara, một hiệp hội thương mại đại diện cho hơn 6,000 chuyên gia bất động sản tại Quận Santa Clara và các khu vực lân cận. Liên hệ với Neil qua địa chỉ [email protected].
Bình luận
Bạn phải đăng nhập để bình luận.